Hochhäuser in der Stadt Zürich: Ja zur strengeren Vorlage
Am 27. September 2026 hat die Stadt Zürich die Vorlage des Gemeinderats zur Teilrevision der Bau- und Zonenordnung (BZO) für Hochhäuser angenommen, mit 62.55 Prozent Ja-Stimmen. Zugestimmt haben alle Stadtkreise. Der Gegenvorschlag des Stadtrats erhielt 37.53 Prozent und ist abgelehnt, die Stichfrage musste deshalb nicht entscheiden. Die Stimmbeteiligung lag bei 45.83 Prozent. Worum es in den beiden Vorlagen ging, steht im Beitrag zur KW 39.
Getragen hatten die strengere Vorlage im Gemeinderat AL, Grüne, SP und SVP. FDP, GLP und Mitte ergriffen dagegen das Referendum, deshalb kam es überhaupt zur Abstimmung.
Inhaltlich wird das Hochhausgebiet insgesamt deutlich kleiner. Künftig gibt es drei Höhenstufen: 40, 60 und 80 Meter. Das 80-Meter-Gebiet wird verkleinert, ein 60-Meter-Gebiet kommt neu dazu. Hochhäuser bis 40 Meter bleiben sehr ausgewählten Quartierzentren vorbehalten.
Wichtiger als das Resultat finde ich eine andere Zahl: 60. Ab dieser Höhe braucht ein Hochhaus künftig zusätzlich zu den Sonderbauvorschriften einen Gestaltungsplan, den der Gemeinderat genehmigt. Heute gilt das erst ab 80 Metern. Ein Gestaltungsplan ist ein eigenes Planungsverfahren vor dem Baugesuch, mit öffentlicher Auflage und politischem Entscheid. Dazu verlangt die angenommene Vorlage für alle Hochhäuser ein Konkurrenzverfahren, also einen Wettbewerb oder Studienauftrag. Und wird mit einem Gestaltungsplan eine Mehrausnützung gewährt, ist sie vollständig für preisgünstigen Wohnraum bestimmt.
In Kraft ist davon noch nichts. Die Stadt übergibt die Vorlage der kantonalen Baudirektion zur Genehmigung, danach setzt der Stadtrat sie in Kraft. Einen Termin dafür nennt die Stadt nicht. Bis zur Rechtskraft gilt weiterhin die negative Vorwirkung eines Stadtratsbeschlusses von 2024, bezogen auf die neuen Hochhausgebiete und ihre zulässigen Maximalhöhen. Negative Vorwirkung heisst: Geplante Regeln wirken, bevor sie gelten. Ein Baugesuch, das ihnen widerspricht, kann abgelehnt werden, obwohl es die alten Regeln einhält.
Und ein Hochhausgebiet ist keine Ankündigung. Die Abstimmungszeitung nennt die Gebiete «Möglichkeitsgebiete»: Dort darf höher gebaut werden, es muss aber nicht. Ob in einer Nachbarschaft tatsächlich ein Hochhaus entsteht, zeigt sich erst, wenn ein Gestaltungsplan oder ein Baugesuch öffentlich aufgelegt wird.
Quellen: Statistisches Amt des Kantons Zürich, Resultate der Abstimmung vom 27.09.2026 · Stadt Zürich, Hochhäuser und BZO-Teilrevision, September 2026 · Stadt Zürich, Abstimmungszeitung zum 27.09.2026
Leitzins unverändert, Zinserwartungen nicht
Den Zinsentscheid vom 24. September habe ich schon in der Vorwoche aufgenommen: Die Schweizerische Nationalbank belässt ihren Leitzins bei 0 Prozent. Interessanter ist, was sich rundherum bewegt.
Die Teuerung ist leicht gestiegen, von 0.6 Prozent im Mai auf 0.8 Prozent im August. Beigetragen haben laut SNB vor allem höhere Preise für Erdölprodukte. Für den Jahresdurchschnitt 2026 erwartet die Nationalbank 0.7 Prozent Teuerung, für 2027 und 2028 je 0.8 Prozent. Diese Prognose beruht auf der Annahme, dass der Leitzins bis 2028 bei 0 Prozent bleibt. Im Ausland zeigt die Richtung bereits nach oben: Die Europäische Zentralbank und die US-Notenbank haben ihre Leitzinsen zuletzt um je 0.25 Prozentpunkte erhöht.
Die Finanzmärkte erwarten auch in der Schweiz eine Zinswende. Nach dem Entscheid preisen sie bis Mitte 2027 weiterhin mehr als zwei Zinserhöhungen ein. Das Finanzunternehmen smzh beziffert das auf rund 2.3 Erhöhungen bis Juni 2027, was einem Leitzins von knapp 0.6 Prozent entspräche. Seine eigene Einschätzung: «Wir teilen die Markterwartung bezüglich der Richtung, nicht jedoch des Tempos.»
Für Festhypotheken zählt diese Erwartung mehr als der Entscheid selbst. Eine SARON-Hypothek folgt dem Leitzins eng, weil sich der SARON an ihm ausrichtet. Eine Festhypothek richtet sich dagegen in der Regel nach dem Swapsatz ihrer Laufzeit. Swapsätze zeigen, welchen festen Zins der Markt für eine bestimmte Laufzeit im Tausch gegen den variablen SARON verlangt, und damit, wie sich die Zinsen aus seiner Sicht entwickeln. Deshalb kann eine Festhypothek teurer werden, ohne dass die Nationalbank etwas verändert hat.
Genau das beobachtet Burak Er, Head Research & Advisory Solutions bei smzh: «Die Swapzinsen sind zuletzt vor allem bei mittleren Laufzeiten gestiegen.» Eine längere Zinsbindung hält er für Immobilieninvestoren derzeit für «suboptimal», wegen der hohen Absicherungsprämien und des geldpolitischen Spielraums der SNB. Das ist eine Markteinschätzung, keine Regel für den eigenen Kauf. Welche Laufzeit zu einer Finanzierung passt, hängt von der eigenen Lage ab, und eine Empfehlung dazu gebe ich hier nicht.
Für Mieterinnen und Mieter läuft ein zweiter Kanal, der hypothekarische Referenzzinssatz. Er bleibt bei 1.25 Prozent und wird aus dem Durchschnittszinssatz der inländischen Hypothekarforderungen abgeleitet, kaufmännisch gerundet auf Viertelprozente. Dieser Durchschnitt lag am Stichtag 30. Juni 2026 bei 1.31 Prozent. Der Referenzzinssatz steigt erst, wenn er 1.37 Prozent übersteigt, und sinkt, wenn er unter 1.13 Prozent fällt. Weil der Durchschnitt alle laufenden Hypotheken umfasst, bewegt er sich nur langsam. Die nächste Publikation ist für den 1. Dezember 2026 vorgesehen.
Quellen: Schweizerische Nationalbank, geldpolitische Lagebeurteilung, 24.09.2026 · 20 Minuten, Nationalbank belässt Leitzins unverändert, 24.09.2026 · smzh, Einschätzung zur Lagebeurteilung, via Moneycab, 24.09.2026 · Bundesamt für Wohnungswesen, Referenzzinssatz, 01.09.2026
Was davon für den Kanton Zürich bleibt
Beide Meldungen verschieben zuerst Rahmen und Erwartungen, nicht den Bestand. Der Hochhaus-Entscheid legt fest, wo in der Stadt Zürich künftig in die Höhe gebaut werden darf und mit welchem Verfahren. Zusätzliche Ausnützung schafft er laut Abstimmungszeitung nicht, und in Kraft ist er noch nicht. Beim Zins bleibt der Leitzins, wo er ist, während der Markt bereits Erhöhungen einpreist. Für eine Festhypothek ist deshalb der Swapsatz der eigenen Laufzeit die aufschlussreichere Zahl als die Leitzinsmeldung.
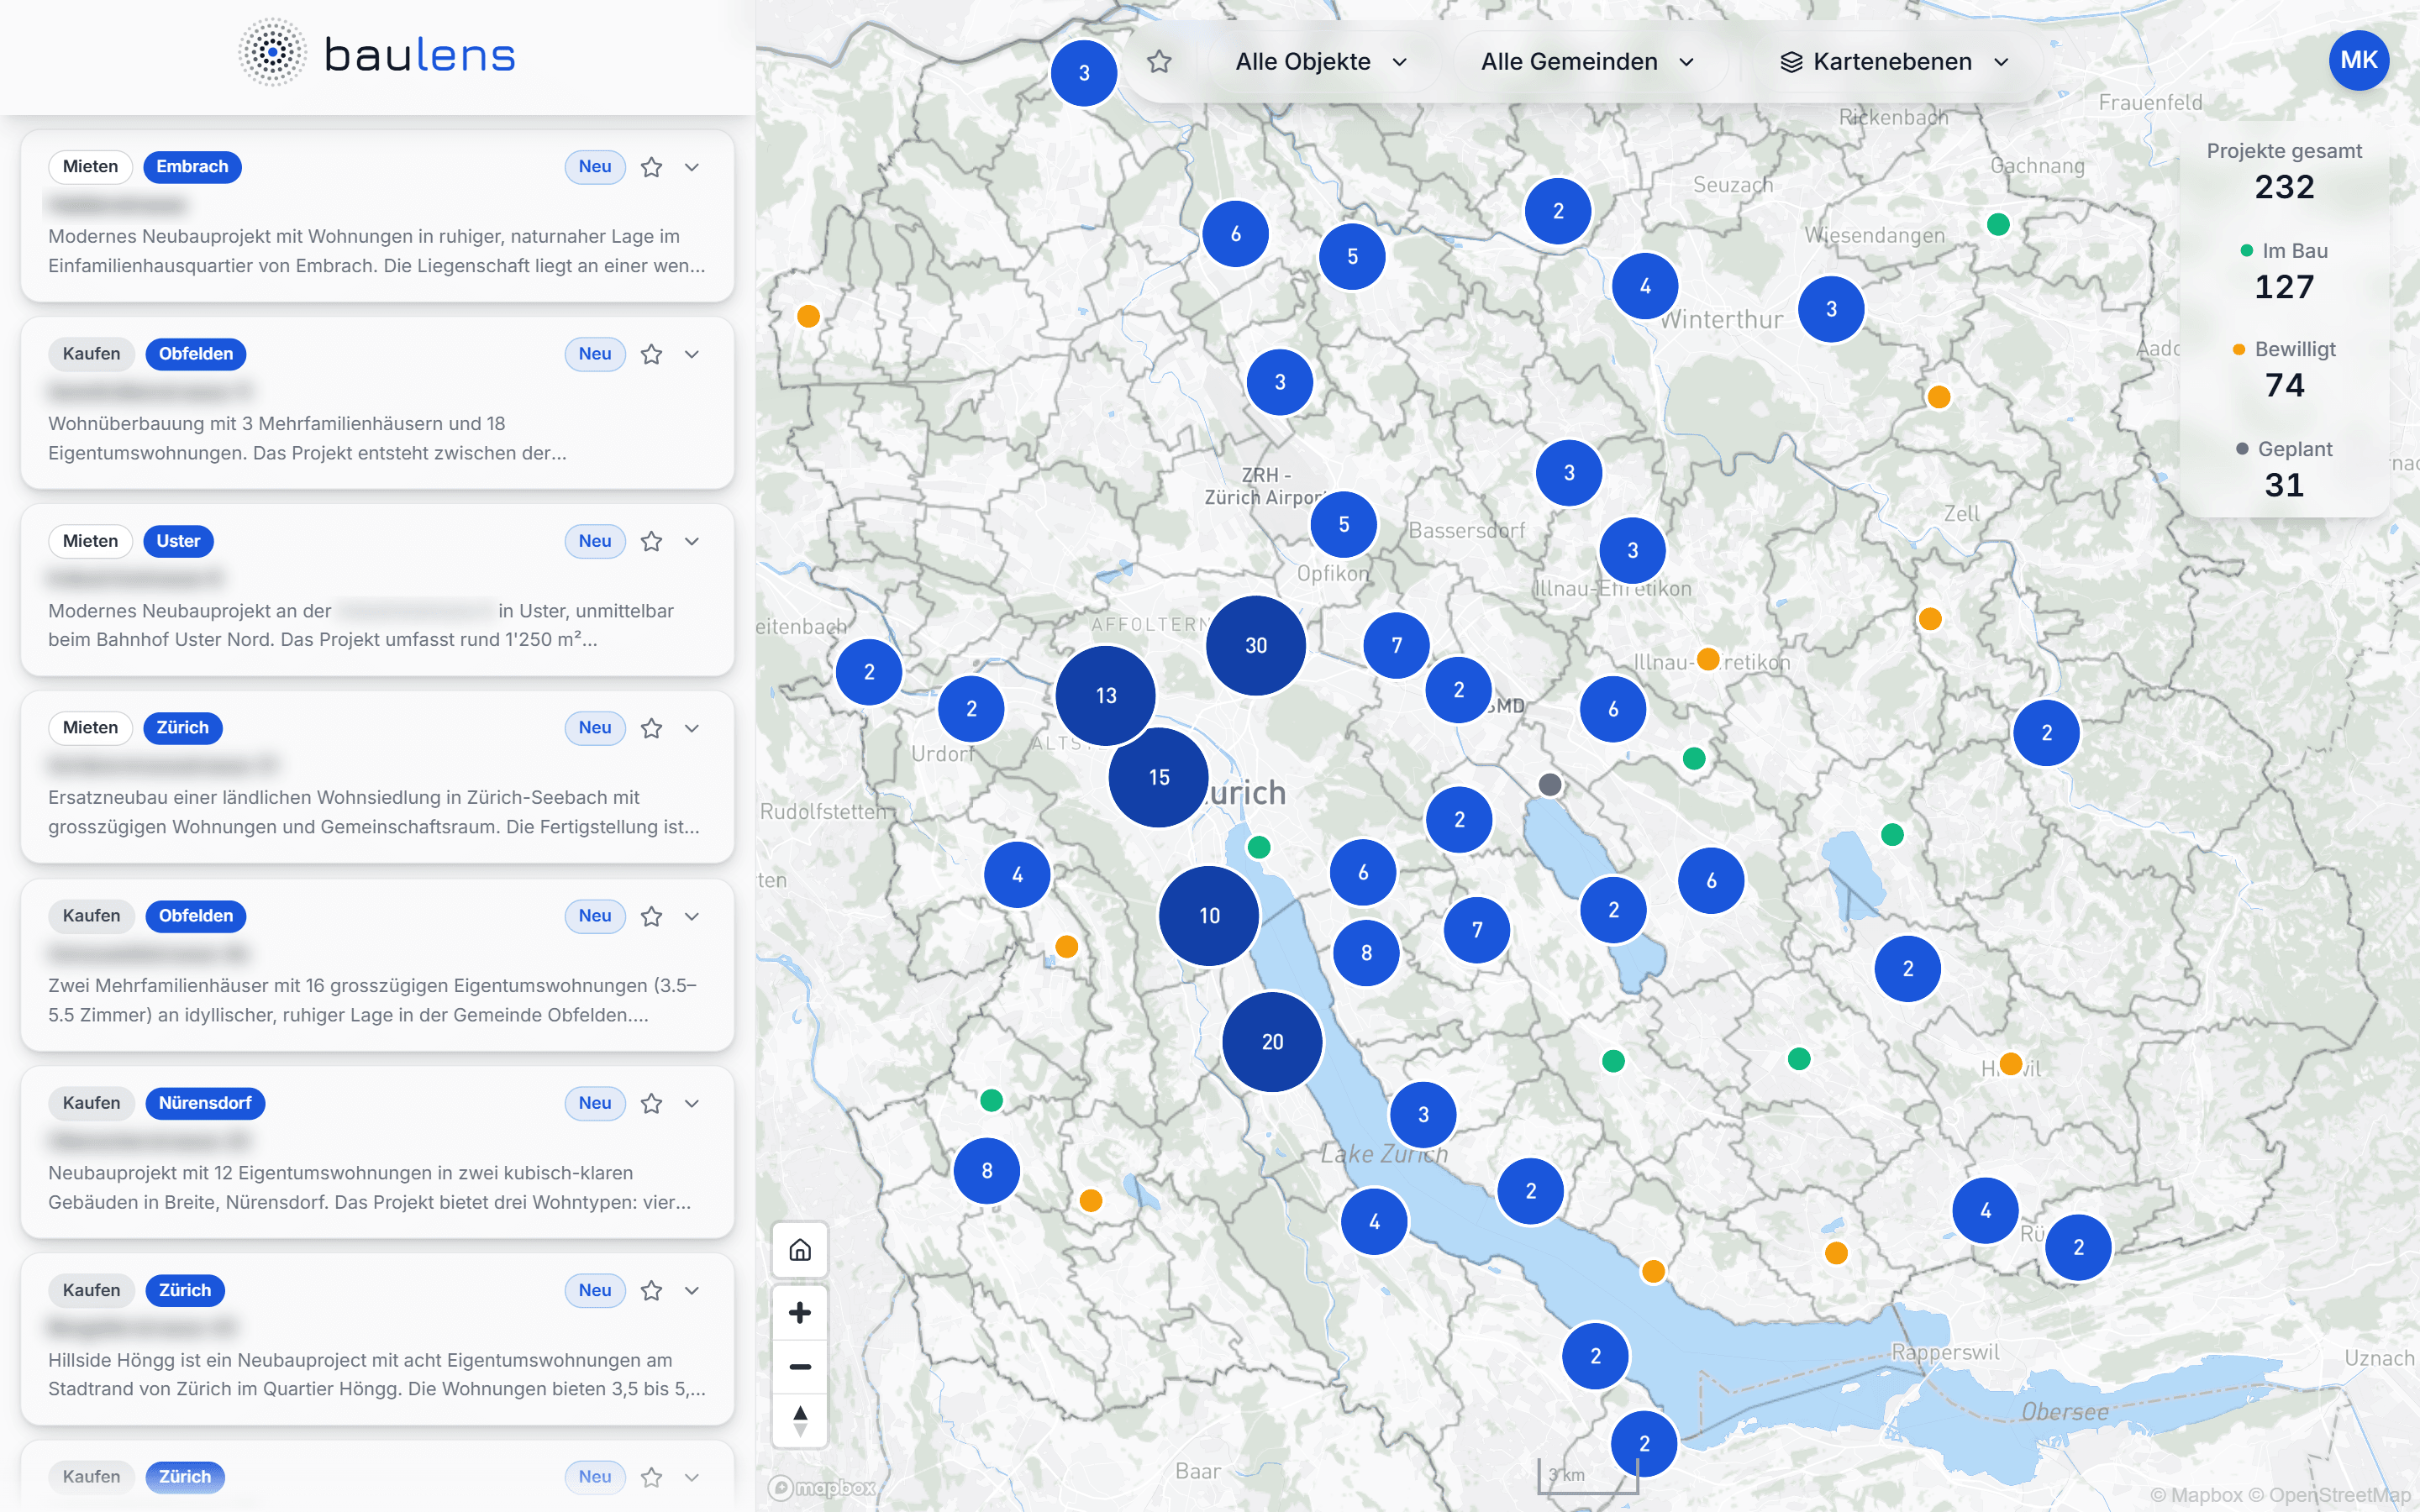
Welche Neubauprojekte in der Stadt Zürich und im ganzen Kanton geplant, bewilligt oder im Bau sind, sehen Sie auf der Karte von Baulens. Dort erscheinen nur Projekte mit eigener Projekt-Website, ein Hochhaus in der öffentlichen Auflage also meist noch nicht.